
Diputados en debate: uno de cada tres préstamos no bancario está en mora
Un informe ubica en 33,9% la irregularidad del crédito familiar con proveedores no financieros. En los bancos llegó a 12,9%. Casi seis millones de personas tienen deudas atrasadas. Este martes, la Cámara baja busca consensuar sobre una batería de proyectos para frenar el sobreendeudamiento sin restringir el crédito futuro.
La discusión legislativa sobre el sobreendeudamiento llega este martes a un momento decisivo con un dato que endurece el diagnóstico: la mora por fuera de los bancos ya alcanza a uno de cada tres préstamos otorgados.
Las comisiones de Finanzas y Defensa del Consumidor de Diputados fueron convocadas para las 14 con el objetivo formal de emitir dictamen sobre la multiplicidad de proyectos vinculados al sobreendeudamiento que se vienen tratando durante las últimas dos semanas luego del emplazamiento, con exposiciones de economistas, bancos, especialistas y asociaciones.
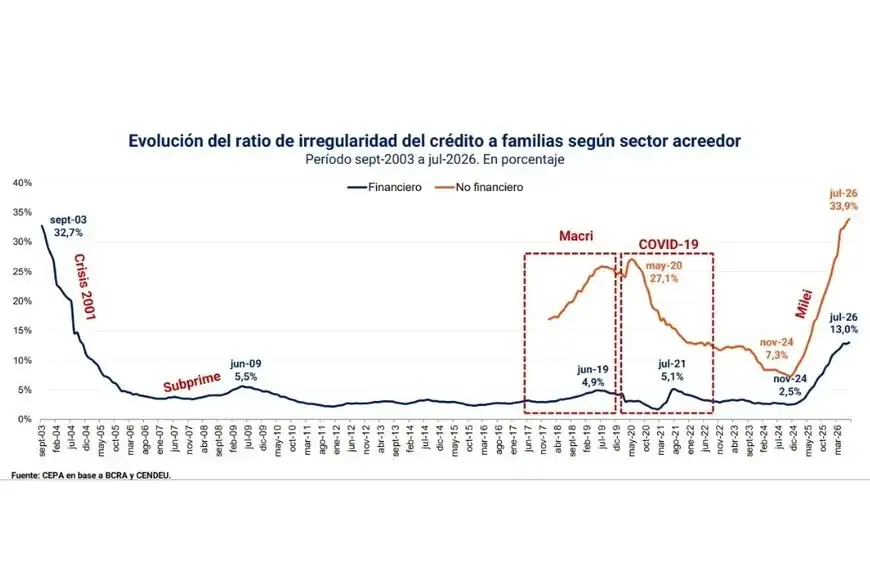
Previo a la reunión, el Centro de Economía Política Argentina (CEPA) emitió un informe en el que calculó que a julio el 33,9% del crédito familiar otorgado por proveedores no financieros estaba en situación irregular, frente al 7,3% registrado en noviembre de 2024. Mientras que entre las entidades financieras, el indicador pasó en igual período de 2,5% a 13%.
El Banco Central, en tanto, ubicó en su último informe sobre Bancos que la mora de las familias en julio se ubicaba en 12,9% con las entidades financieras, mientras entre las empresas fue de apenas 3,6%. El organismo informó, además, que el crédito destinado al consumo se redujo durante ese mes.
El mayor deterioro aparece por fuera de las entidades financieras tradicionales, cuyos proveedores no son exclusivamente billeteras virtuales, ya que incluyen también emisoras de tarjetas no bancarias y empresas de financiamiento, aunque las fintech forman una parte importante y creciente de este mercado.
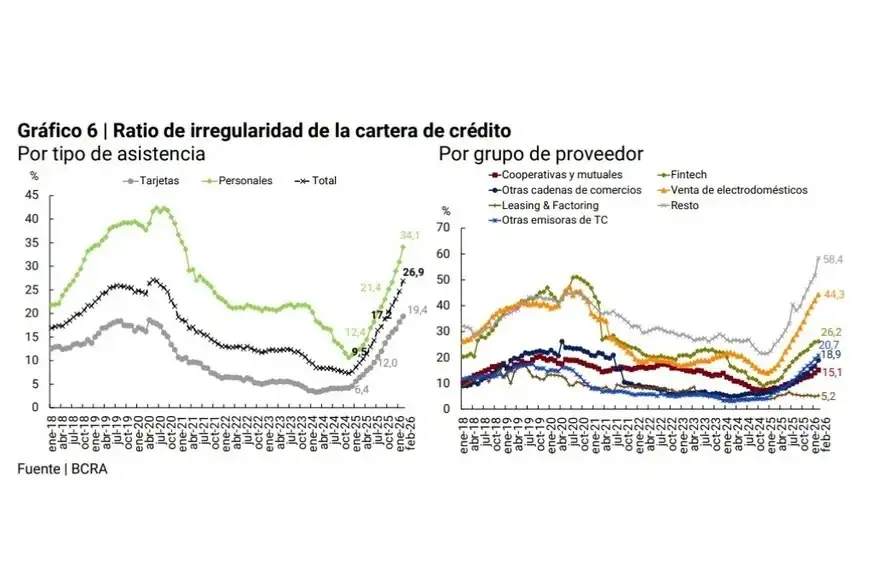
El BCRA ya había advertido que la irregularidad había alcanzado en el segundo semestre de 2025 al 26,9% de la cartera de prestamistas, y trepaba al 34,1% en préstamos personales. Ahora, CEPA extiende esa serie hasta julio mediante información de la Central de Deudores y lleva el indicador general al 33,9%. El salto equivale a 26,6 puntos porcentuales desde noviembre de 2024.
El Banco Central señala que las entidades conservan niveles elevados de liquidez y capital y que las previsiones cubrían 87,6% de la cartera irregular. La tensión está concentrada mucho más claramente del lado de quienes deben pagar. Motivo que derivó en la discusión en el Congreso.
Del crédito al atraso
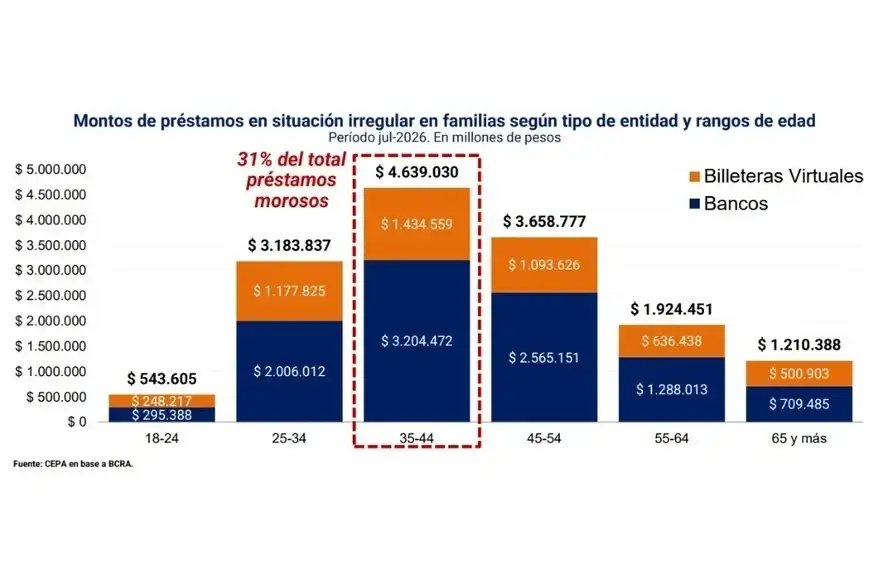
El informe del CEPA dimensiona el alcance social de la mora. La distribución por edades arroja cerca de 5,9 millones de personas con alguna deuda irregular. De ellas, 4.185.913 tienen entre 25 y 54 años, equivalentes al 70,7% del total.
El mayor monto atrasado se concentra entre los 35 y 44 años: $4,64 billones, 30,6% de toda la deuda irregular relevada. De ese volumen, $3,20 billones corresponden a entidades financieras y $1,43 billones al universo no bancario utilizado en el estudio.
La magnitud ya había aparecido durante las audiencias legislativas. Alejandra Fernández Scarano, del CEPA, señaló ante los diputados que cuando se habla de alrededor de seis millones de personas “evidentemente es un problema macroeconómico”.
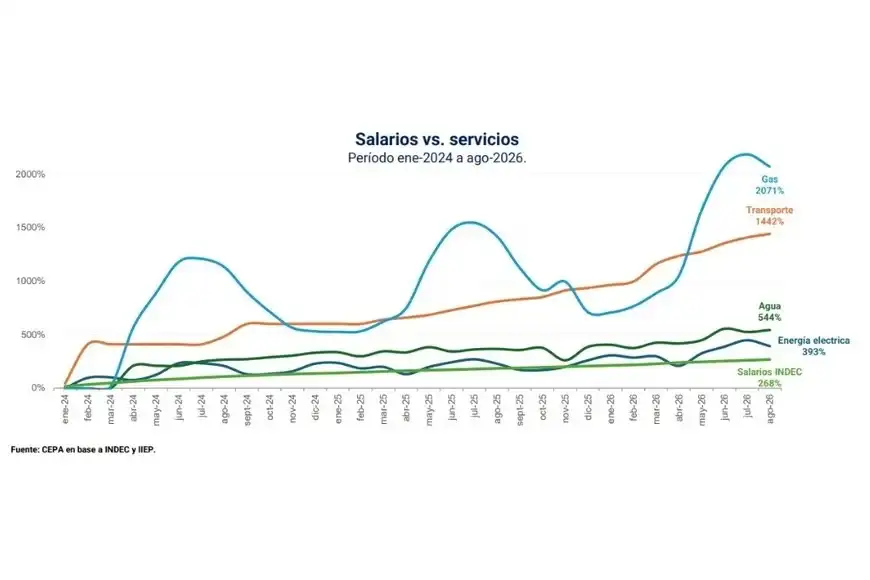
El último informe del CEPA vincula el deterioro con una pérdida del ingreso real y sostiene que durante una primera etapa el endeudamiento permitió amortiguar esa caída. La interpretación se sustenta en distintos indicadores: los salarios privados registrados crecen menos que la inflación y el aumento de los servicios que reduce el poder adquisitivo mensual afectando los datos de consumo.
En ese sentido se expresaron algunos de los expositores en Diputados. Claudio Montiel, director de Zentrix, afirmó que 60,2% de los consultados había tomado alguna deuda en los seis meses anteriores para llegar a fin de mes y que alrededor de tres cuartas partes la destinó a alimentos, salud, tarifas y otros gastos básicos.
El BCRA, por su parte, indicó en el informe de Bancos que después de una expansión durante 2024 y 2025, se registró en julio una caída real del crédito total y una contracción específica del financiamiento destinado al consumo.
Intervenir sin cerrar
Esa transición atraviesa también la discusión que deberá intentar sintetizar Diputados.
Sebastián Barocelli, especialista en Defensa del Consumidor, definió el sobreendeudamiento como una problemática “multicausal” y planteó combinar herramientas preventivas con mecanismos de conciliación para renegociar deudas, reglas sobre cobranzas extrajudiciales y principios de crédito responsable.
Desde las entidades bancarias introdujeron otro argumento. Javier Bolzico, de ADEBA, advirtió que refinanciaciones compulsivas o intervenciones sobre contratos podrían afectar el desarrollo del crédito, mientras Paz Adrogué, de ABA, sostuvo que una regulación demasiado rígida podría terminar provocando “menos crédito, más caro y más exclusión financiera”. Cámara de Diputados de la Nación
Son posiciones diferentes frente a una misma tensión: cómo ofrecer una salida a quienes acumularon deudas que ya no consiguen atender sin bloquear el financiamiento futuro para hogares que todavía dependen de él. El deterioro de julio agrega presión a esa discusión. La mora continúa en niveles extraordinariamente altos mientras el crédito de consumo comienza a retroceder, un escenario en el que el problema ya no pasa solamente por cuánto se endeudaron las familias sino por cuánto ingreso disponible les queda para volver a pagar.
