La inflación desacelera, pero la actividad económica sigue sin reaccionar
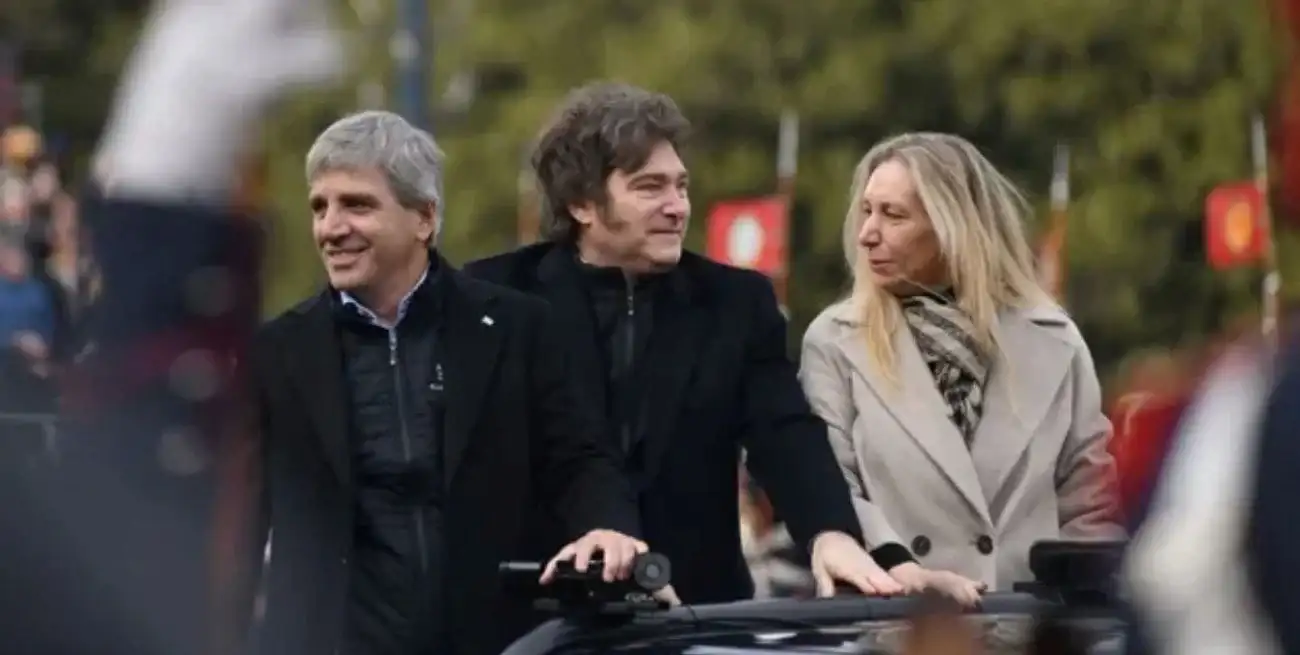
Mientras el índice de precios muestra una moderación, la industria y la construcción registraron fuertes caídas en julio. El Gobierno mantiene su estrategia económica y Javier Milei pidió a sus ministros evitar cambios de rumbo ante las presiones políticas.
Las municiones argumentales de la pelea por el poder se recargan en los próximos días. El miércoles el INDEC publicará el Índice de Precios Mayoristas, que puede alentar las buenas noticias que busca el gobierno. También se difundirá el Costo de la Construcción (ICC) de agosto, que augura lo contrario.
El jueves se difundirán el anticipo del PBI del segundo trimestre y el Índice de Confianza del consumidor de la UTDT, que en julio cayó 4,8% y en agosto 1,1%. Por otra parte el viernes cierran la balanza comercial y el resultado fiscal que alienta argumentos oficiales, a pesar de una recaudación que volvió a perder contra la inflación.
Son marcadores de un país en el que predomina la negación a una conversación política de calidad y prevalecen los extremos en la descalificación. La arquitectura maniquea de la escena política es la estructura discursiva, electoral y mediática diseñada para reducir la vida pública a una confrontación binaria entre dos polos que se perciben dueños del bien absoluto contra el mal absoluto.
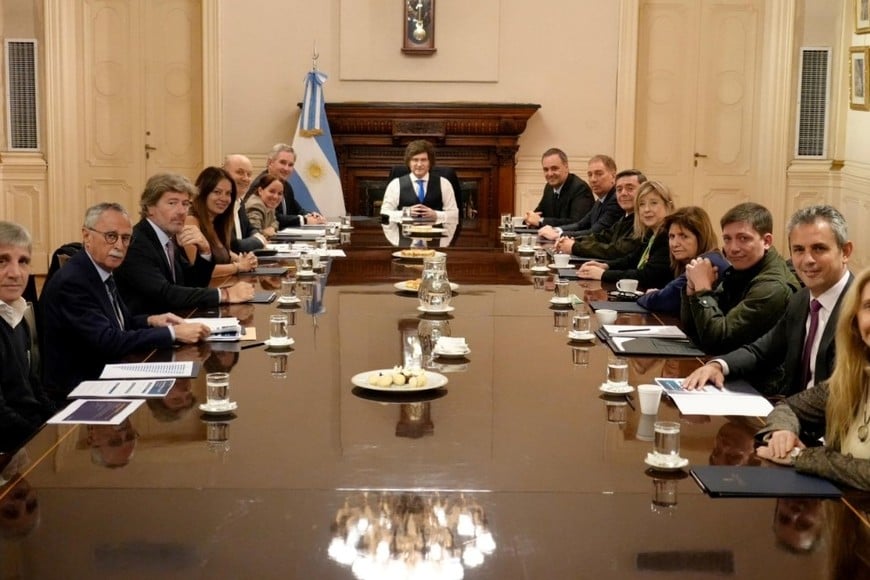
“No dejarse sicopatear”
Milei pidió este lunes a sus ministros “no dejarse sicopatear” y cuidar la “reputación económica” reconstruida en los últimos años. Planteó evitar que las presiones políticas alteren el rumbo del programa. Y condensó el mensaje repitiendo una frase: “Al populismo no se le gana con populismo”.
Eso mientras la economía exhibe que el beneficio de la baja de inflación persiste pero no alcanzaría por sí solo para traccionar la baja de la pobreza. El 24 de este mes se dará a conocer el resultado de la Encuesta Permanente de Hogares; 1,7 millones de argentinos habría vuelto a la “pobreza estadística” (carece de ingresos suficientes para la subsistencia).
Un reciente informe elaborado por la Oficina de Inversiones de Cohen Aliados Financieros advierte que los buenos datos en los precios al consumidor quedaron opacados por indicadores de actividad sumamente débiles, sin los cuales no habrá salarios y consumo en recuperación.
“Los datos de actividad publicados en la última semana volvieron a poner en el centro los riesgos de que Argentina ingrese a una recesión técnica -dos trimestres consecutivos de caída del PBI- ante el fuerte retroceso que mostraron en julio la actividad industrial, la construcción y hasta la actividad minera que venía siendo el principal motor de la actividad”.
Cabe recordar que el Índice de Producción Industrial sufrió un desplome del 5,0% mensual y del 4,9% interanual, marcando su peor desempeño desde marzo del año pasado y retrocediendo a niveles de junio de 2025. En el acumulado de los primeros siete meses del año, la industria arrastra un deterioro del 2,6% i.a.
La construcción se contrajo un 4,6% mensual y un 4,5% interanual, aunque preserva un leve saldo positivo del 1,7% en lo que va del año. Pero incluso la minería -uno de los “nuevos motores” que demora sus evidencias porque las inversiones maduran a plazo- experimentó un retroceso mensual del 0,9%, aun cuando mantiene un crecimiento acumulado del 7,7% en el año.
Puede interesarte
El freno de la inflación y el frente cambiario
Cohen destaca que la nota favorable de la semana la aportó el Índice de Precios al Consumidor (IPC) de agosto, que anotó un alza del 1,7% mensual (frente al 2,1% de julio), registrando el incremento más bajo de los últimos 14 meses.
Esta desaceleración estuvo promovida por la caída de los precios estacionales (-0,9% m/m), mientras que la inflación núcleo (Core) se ubicó en 1,8% m/m y los precios regulados subieron un 2,2% mes contra mes. Así, la inflación acumulada en el año se sitúa en 21,3%, con un registro interanual del 34%.

Sin embargo, esta calma relativa en los precios convive con una creciente tirantez en el mercado cambiario. A pesar de un ritmo fluido de liquidación de divisas por parte del sector agropecuario (a razón de US$ 130 millones diarios) y de buenos valores para las exportaciones petroleras, el Banco Central de la República Argentina (BCRA) apenas logró comprar un promedio de US$ 10 millones por día.
La mayor demanda neta por otros conceptos redujo las reservas internacionales brutas en US$ 290 millones, cerrando en US$ 50.469 millones. Por su parte, el tipo de cambio oficial se sostuvo sin variantes en $1.510, en un contexto de tasas holgadas donde la TAMAR se ubicó en 23,8% TNA y la tasa de pases en 20,2%, destaca Cohen.
Este marco permitió al Tesoro concretar una renovación de vencimientos de corto plazo (rollover del 103,5%), evitando convalidar costos elevados en los tramos largos de la curva. Paralelamente, los títulos de deuda en dólares mostraron comportamientos dispares y el riesgo país se posicionó en los 485 puntos básicos.
Puede interesarte
Los márgenes se estrechan
Al proyectar el horizonte cercano, el informe de Cohen plantea un escenario donde los márgenes de maniobra se estrechan y la atención se focaliza en dos variables críticas: la capacidad de compra del BCRA y la sostenibilidad de las tasas bajas.
La posibilidad de evitar una fase recesiva extendida dependerá de si los meses de agosto y septiembre logran revertir el sesgo contractivo del PBI. Una persistencia en la caída de la producción industrial y la construcción no solo minaría la recaudación fiscal, sino que postergaría aún más la recuperación del consumo interno.
El mercado financiero descuenta una inflación implícita promedio del 1,8% mensual para septiembre y octubre, proyectando un escalón inferior hacia el 1,6% mensual a partir de noviembre.
Cohen advierte que lo que aparece en el horizonte de lo posible es un equilibrio frágil. La estabilidad del dólar y la contención de los precios otorgan un marco de previsibilidad financiera a corto plazo, pero la economía real requiere señales de reactivación que por ahora la desinflación pura no ha podido generar por sí sola.