
La siembra de maíz alcanza el 34,8% mientras la soja aguarda mejores condiciones

El avance de la cosecha estadounidense y las mayores proyecciones de producción y stocks presionan sobre los precios internacionales de la soja y el maíz. En Argentina, la siembra del cereal alcanza el 34,8% del área prevista, mientras las lluvias mejoran la humedad de los suelos, aunque persisten diferencias regionales. El trigo, por su parte, encuentra sostén en los problemas logísticos del Mar Negro.
El mercado internacional de granos atraviesa una etapa marcada por la presión de la cosecha estadounidense, las perspectivas de mayores existencias y una demanda que comienza a responder a la baja de las cotizaciones.
En este contexto, la soja y el maíz muestran dificultades para sostener sus precios, mientras el trigo encuentra respaldo en los problemas logísticos que afectan las exportaciones desde la región del Mar Negro.
En Argentina, el avance de las labores agrícolas y la evolución de las lluvias son factores centrales para el desarrollo de la campaña 2026/27.
Según el análisis de Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, la siembra de maíz avanza a buen ritmo, mientras que la implantación de soja todavía depende de la consolidación de las condiciones de humedad en distintas regiones productivas.
Las bajas internacionales, sin embargo, empiezan a generar oportunidades comerciales. En soja reaparecen las compras chinas de mercadería estadounidense, mientras que las exportaciones semanales de maíz vuelven a superar los 1,1 millones de toneladas.
El maíz avanza en Argentina y la soja depende de las lluvias
La siembra de maíz en Argentina alcanzó el 34,8% del área prevista, unos cinco puntos porcentuales por encima del ritmo registrado en la misma fecha del año pasado y del promedio histórico.
Puede interesarte
Los lotes implantados presentan buenas condiciones generales, aunque el panorama muestra diferencias entre regiones. Los excesos hídricos en Buenos Aires provocan demoras en las tareas, mientras que la sequía previa en Córdoba desplazó parte de la siembra hacia fechas más tardías.
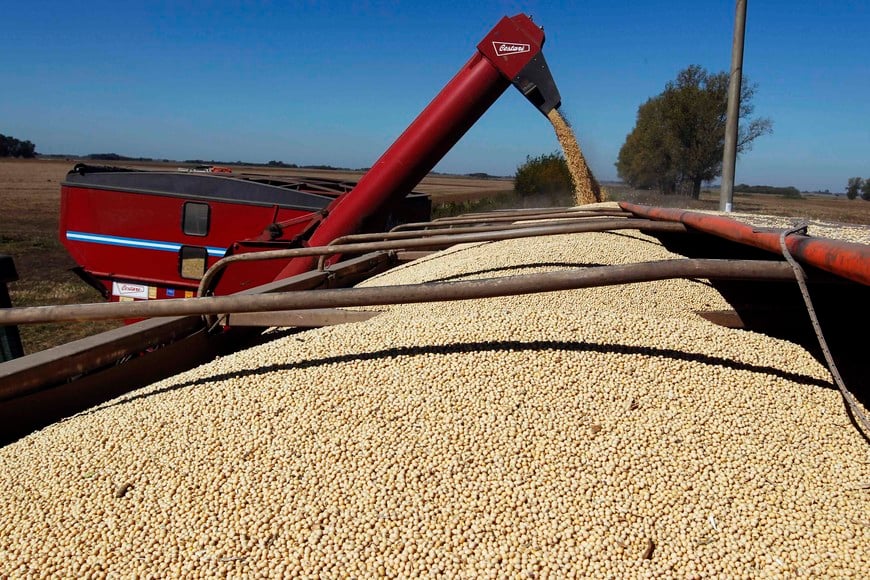
En el caso de la soja, la implantación todavía no registra un avance significativo. Las lluvias de octubre mejoraron las reservas de humedad en la franja central y el noreste argentino, pero el oeste continúa con condiciones de sequía. Los pronósticos de nuevas precipitaciones mantienen abierta la ventana de siembra.
Según Romano, la evolución de las lluvias y la disponibilidad de agua en los perfiles del suelo serán determinantes para definir el ritmo de implantación y las perspectivas productivas de la oleaginosa.
En Estados Unidos, mientras tanto, la cosecha de soja cubre el 46% del área, tras avanzar 21 puntos porcentuales en una semana. El progreso todavía se encuentra por debajo del promedio histórico del 50% para esta fecha.
La recolección de maíz estadounidense llegó al 33% del área, frente al 39% habitual. Pese a ese retraso relativo, el ingreso de la nueva producción al mercado y las mayores proyecciones de oferta y stocks del Departamento de Agricultura de Estados Unidos (USDA) mantienen la presión sobre las cotizaciones.
La demanda internacional busca aprovechar los precios más bajos
Aunque la perspectiva de una oferta abundante limita la recuperación de los precios de la soja y el maíz, las cotizaciones más bajas comienzan a estimular las compras internacionales.
En el mercado de soja, las adquisiciones chinas de mercadería estadounidense se estiman entre 1,5 y 3 millones de toneladas. Este movimiento aporta una señal de recuperación de la demanda, aunque su impacto sobre los precios dependerá de la continuidad de las compras y de la evolución de la oferta global.
En maíz, las exportaciones semanales estadounidenses volvieron a superar los 1,1 millones de toneladas, un indicador de que los valores actuales comienzan a favorecer la concreción de negocios.
En Brasil, la siembra de soja alcanzó el 52% del área prevista, ocho puntos porcentuales por encima del registro del ciclo anterior. Sin embargo, las perspectivas de un posible año bajo la influencia de El Niño agregan incertidumbre sobre el comportamiento climático y los rindes, especialmente en las regiones central y norte del país.
Para Argentina, la combinación entre la evolución de las lluvias, el ritmo de siembra y el comportamiento de los precios internacionales será determinante para las decisiones comerciales de los productores durante las próximas semanas.
El trigo encuentra respaldo en los problemas del Mar Negro
A diferencia de la soja y el maíz, el trigo mantiene cotizaciones elevadas debido a las dificultades logísticas que afectan las exportaciones desde la región del Mar Negro, particularmente en Ucrania.
Los ataques y los daños en la infraestructura portuaria ucraniana complican los embarques y obligan a utilizar rutas alternativas de mayor costo. Esta situación reduce la fluidez comercial y contribuye a sostener los precios internacionales.
Al mismo tiempo, la demanda comienza a aprovechar las oportunidades de compra. Argelia adquirió 700.000 toneladas en una licitación internacional, una operación que impulsó los embarques y las cotizaciones europeas.
El mercado también sigue de cerca la entrada de la cosecha australiana y la próxima recolección argentina, que podría despertar mayor interés entre los compradores internacionales.
En el plano local, el 90% del área triguera presenta una condición hídrica óptima y el 58% de los lotes atraviesa la etapa de espigazón. No obstante, la elevada humedad ambiental incrementa la preocupación por el riesgo de fusariosis, una enfermedad que puede afectar tanto el rendimiento como la calidad del grano.
En el norte argentino, las lluvias demoran la cosecha. Los rindes se estiman en torno a los 20 quintales por hectárea en el NOA y 30 quintales en el NEA, aunque con una marcada variabilidad entre lotes.
En la región central, las heladas y la falta de radiación solar podrían provocar pérdidas de rendimiento de entre el 10% y el 30% respecto del ciclo anterior, de acuerdo con el análisis difundido.
A estos factores se suman la volatilidad del petróleo y las tensiones en el estrecho de Ormuz, que pueden encarecer los fletes marítimos y los combustibles, con efectos sobre los costos de producción y el precio de los fertilizantes.
De cara a las próximas semanas, el ritmo de cosecha en Estados Unidos, la evolución del clima en Sudamérica y la fluidez de los embarques internacionales serán variables centrales para determinar la tendencia de los precios de los principales granos. Mientras la oferta norteamericana presiona sobre la soja y el maíz, las dificultades logísticas sostienen al trigo y la demanda comienza a responder a las oportunidades que ofrecen las bajas.
