Toledo: “Tenemos una economía bipolar, con sectores que vuelan y otros muy mal”
El analista económico José Toledo planteó que la Argentina atraviesa un cambio de paradigma productivo y territorial, con petróleo, gas, minería y agro entre los sectores que impulsan la actividad, mientras la construcción y ramas industriales intensivas en mano de obra continúan atravesando dificultades. También anticipó una posible recuperación de la economía hacia el último trimestre, aunque sin un fuerte repunte del consumo ni del salario real.
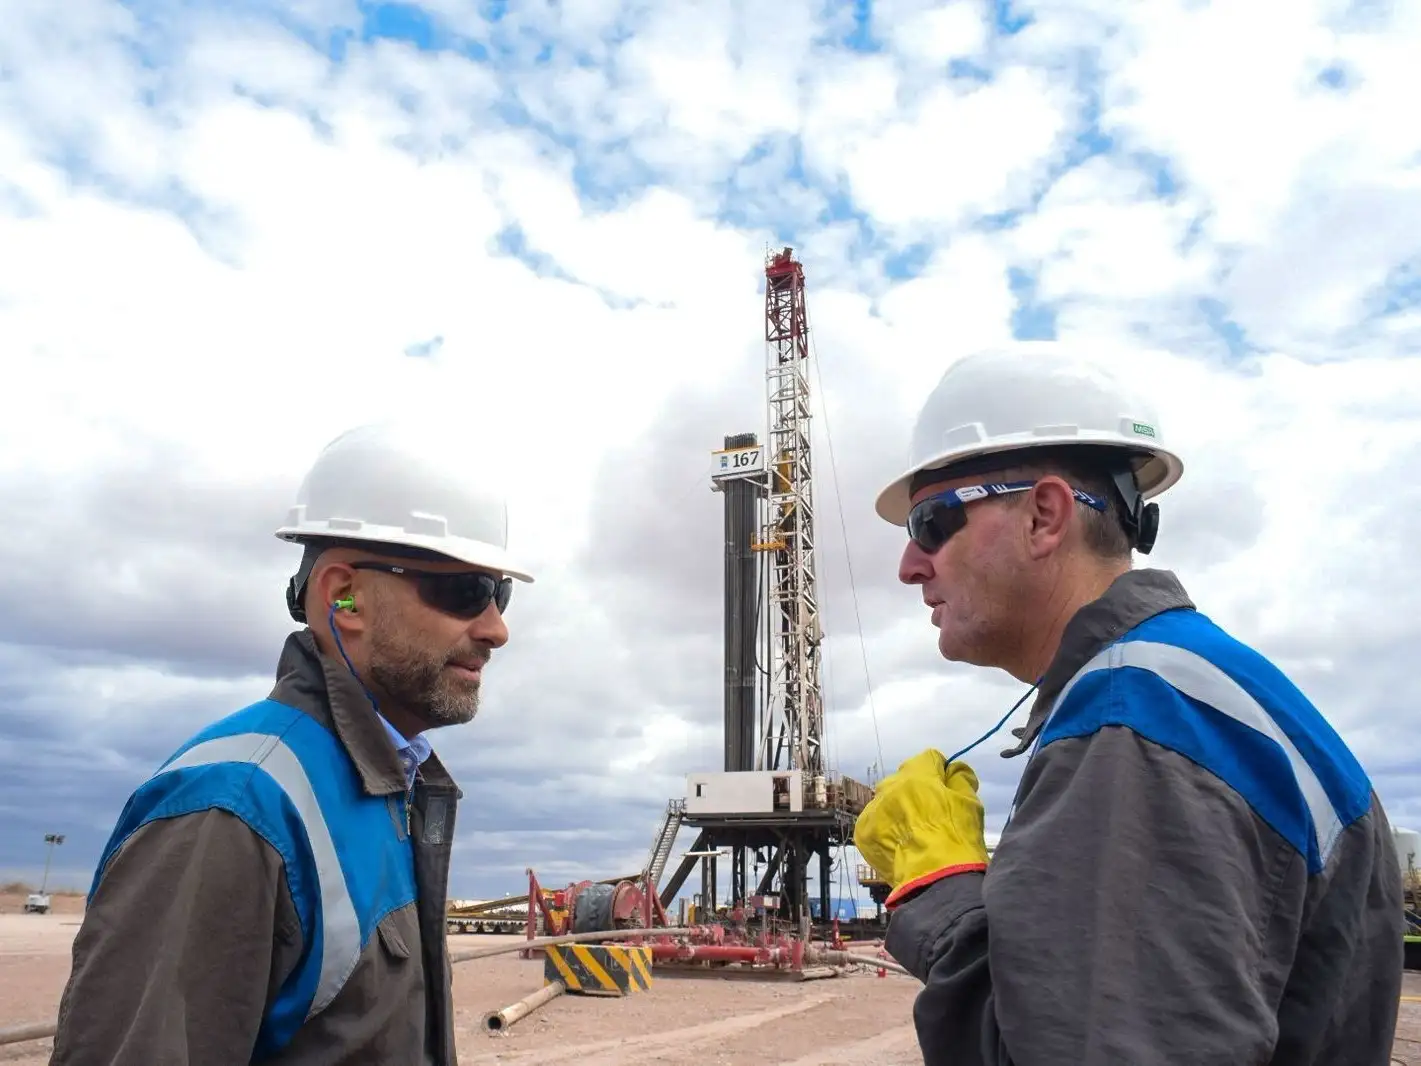
La economía argentina atraviesa un escenario de fuertes contrastes. Mientras algunos sectores vinculados principalmente al petróleo, el gas, la minería y el agro muestran un marcado dinamismo, otros que durante décadas concentraron buena parte del empleo y de la actividad en los grandes centros urbanos continúan enfrentando dificultades.
El diagnóstico pertenece al contador público nacional venadense José Toledo, analista de temas económicos, quien definió la situación como una “economía bipolar”, en la que conviven sectores que muestran un fuerte crecimiento con otros que todavía atraviesan un escenario difícil.
Para Toledo, además, el fenómeno no se limita a la coyuntura económica. A su entender, la Argentina está atravesando un cambio de paradigma productivo y territorial, después de varias décadas en las que el modelo industrial favoreció la concentración de población y actividad en los grandes centros urbanos.
“Argentina pasó a ser un país federal económico”, sostuvo el especialista, al señalar que buena parte de las actividades que actualmente impulsan la macroeconomía se encuentran alejadas de los principales conglomerados urbanos.
En ese nuevo mapa, ubicó especialmente a petróleo, gas, minería y agro como los sectores que están sosteniendo el crecimiento de la actividad. En contraposición, señaló las dificultades que atraviesan actividades con una elevada utilización de mano de obra, como la construcción y diferentes ramas industriales.
Entre estas últimas mencionó particularmente a los sectores metalmecánico y textil, que -según su análisis- están sufriendo el actual proceso de transformación económica.
Una recuperación sin boom del consumo
Toledo mantiene su previsión de que la economía argentina comenzará a mostrar un mayor equilibrio hacia el último trimestre del año.
“Yo hace un tiempo dije que Argentina iba a dejar de caer en el último trimestre”, recordó, ubicando octubre, noviembre y diciembre como un período en el que la actividad podría comenzar a estabilizarse.
Sin embargo, diferenció esa eventual recuperación de un fuerte crecimiento del consumo interno: “¿Va a crecer el consumo? No. ¿Va a crecer el salario real? No”, planteó.
Para el economista, uno de los principales problemas del esquema actual es que la política económica prioriza excesivamente la estabilidad cambiaria en detrimento de una mayor disponibilidad de liquidez para el mercado.
Desde su perspectiva, una mayor circulación de fondos y tasas que permitan recuperar el financiamiento podrían contribuir a recomponer el consumo.
En ese punto también puso el foco sobre el sistema financiero y el crecimiento de la morosidad. Consideró que los bancos tuvieron responsabilidad tanto en la expansión inicial del crédito como en el posterior endurecimiento de las condiciones.
Según su enfoque, durante los últimos años algunas empresas y personas con buenos antecedentes crediticios recibieron financiamiento y posteriormente se encontraron con fuertes restricciones, más allá de su comportamiento como clientes.
Salario real, pobreza y empleo
El contraste entre la estabilización de algunas variables macroeconómicas y la situación de los ingresos constituye, para Toledo, uno de los aspectos centrales del escenario actual.
El especialista sostuvo que el salario real acumuló una caída del 8% durante la actual gestión, aunque mencionó un repunte de apenas 0,2% durante julio.
A esa situación sumó el deterioro de otros indicadores sociales, al señalar aumentos de la pobreza, la indigencia y el desempleo.
La particularidad del proceso, según su lectura, es que los sectores más afectados son precisamente aquellos que históricamente concentraron una elevada cantidad de trabajadores.
La construcción y determinadas ramas industriales aparecen así como dos de los sectores más expuestos al actual esquema.
Inflación: debe bajar, pero sin profundizar la recesión
Toledo valoró la reducción de la inflación registrada durante la actual gestión, aunque consideró que todavía existe un recorrido importante por delante.
Su escenario deseable contempla una inflación que pueda ubicarse alrededor del 20% durante el próximo año, para luego avanzar hacia niveles cercanos al 10% hacia 2028-2029.
Puede interesarte
En cambio, advirtió que intentar alcanzar rápidamente una inflación de un dígito podría tener un costo elevado en términos de actividad.
“Si el gobierno pretende bajar la inflación a un dígito el año que viene, va a ser a costa de una recesión brutal”, sostuvo.
Al mismo tiempo, rechazó la caracterización de una recesión ya instalada como explicación suficiente del escenario actual. Para Toledo, los datos recientes muestran una economía débil, con un segundo trimestre de caída y un julio particularmente negativo, pero todavía debe observarse la evolución de los próximos meses.
Su expectativa es que septiembre tampoco muestre un buen desempeño y que la recuperación comience a hacerse visible recién hacia el cierre del año.
Crecimiento por debajo de las expectativas
En relación con las proyecciones de crecimiento, el CPN descartó un escenario de expansión particularmente elevada.
Además, consideró poco probable que la Argentina alcance el crecimiento originalmente previsto en el Presupuesto y ubicó su propia estimación más cerca del 2% que de otras proyecciones más optimistas.
Asimismo, la discusión aparece condicionada por el frente externo. En tal sentido, el incremento del riesgo país constituye para el economista una variable relevante no solamente para el Gobierno, sino también para las empresas argentinas que necesitan acceder al financiamiento internacional.
Toledo atribuyó aproximadamente la mitad de ese incremento a factores externos, especialmente al comportamiento de las tasas de interés internacionales, y la otra mitad a cuestiones propias de la política económica argentina.
En ese sentido, cuestionó la explicación oficial que atribuye parte del fenómeno al denominado “riesgo kuka” y sostuvo que existen decisiones y declaraciones del propio Gobierno que contribuyen a generar incertidumbre.
El dólar y la discusión por el tipo de cambio
Uno de los puntos más marcados de su análisis es la discusión sobre el valor del dólar.
Toledo sostuvo que un tipo de cambio cercano a $1.750 representaría, de acuerdo con su interpretación de los últimos 15 años, un valor de equilibrio y rechazó la idea de que necesariamente sea necesario llevarlo hacia niveles de $2.100 o $2.200.
Para el especialista, una depreciación excesiva tendría efectos negativos sobre una parte importante de la sociedad y no resolvería los problemas estructurales de la economía.
También diferenció esta discusión de la evolución de la inflación. Que el dólar no acompañe exactamente el ritmo de los precios, señaló, constituye una cuestión diferente de determinar si existe o no un atraso cambiario.
Su planteo apunta, en definitiva, a que la política económica debería evitar concentrar todos sus esfuerzos en sostener el tipo de cambio y prestar mayor atención a la liquidez, el crédito y la recuperación de la actividad.
Vaca Muerta y los dólares que vienen
De cara al próximo año, Toledo observa un escenario diferente en materia de disponibilidad de divisas.
La expansión de la producción energética, particularmente a partir de Vaca Muerta, aparece como uno de los principales factores que podrían modificar el escenario externo argentino.
El economista consideró que los compromisos financieros del próximo año son importantes, pero sostuvo que el país también tendrá una generación creciente de dólares provenientes de la actividad energética y de la balanza comercial.
Incluso planteó que podría producirse un escenario de abundancia de divisas que complique, paradójicamente, la posibilidad de sostener el precio del dólar.
“Va a ser muy difícil sostener el precio”, afirmó, al considerar que una mayor oferta de dólares podría generar presión hacia abajo sobre el tipo de cambio.
A eso sumó el eventual superávit comercial y financiero y relativizó el impacto que podría tener el año electoral sobre esa dinámica.
Por eso, frente a quienes proyectan una fuerte suba del dólar, Toledo planteó una posición diferente: “Estoy convencido de que es mal negocio comprar dólar”.
El escenario que describe combina así dos procesos simultáneos: una macroeconomía que podría comenzar a estabilizarse y una transformación profunda de la estructura productiva argentina. La cuestión pendiente, según su análisis, será determinar cuánto demorará esa eventual recuperación en trasladarse al empleo, los ingresos y el consumo de los sectores que hoy todavía no forman parte de los segmentos que “vuelan”.