Producción nacional: casi dos de cada tres toneladas terminan en el Gran Rosario

Un informe de la Bolsa de Comercio de Rosario analizó el circuito comercial de la oleaginosa durante las últimas cinco campañas. En promedio se negociaron 40,2 millones de toneladas por año: casi el 80% se originó en Santa Fe, Buenos Aires y Córdoba y el 64% tuvo como destino el Gran Rosario.
La soja ocupa el primer lugar entre los cultivos argentinos por superficie sembrada y el segundo por volumen de producción. Su importancia trasciende al campo: la mayor parte de la oleaginosa se destina a la exportación, principalmente luego de su industrialización en harina y aceite.
Un informe de la Bolsa de Comercio de Rosario analizó cómo se estructura ese circuito comercial y cuáles son las principales modalidades de negociación.
La soja no solo es uno de los principales cultivos de la Argentina. También constituye el núcleo de uno de los circuitos agroindustriales más relevantes del país, con una producción que tiene como destino mayoritario la exportación, ya sea como poroto o, principalmente, como harina y aceite.
La Bolsa de Comercio de Rosario (BCR), a través de un trabajo elaborado por Belén Maldonado, Emilce Terré y Julio Calzada, analizó el recorrido de la oleaginosa desde su origen hasta los principales destinos y las formas en que se negocia la mercadería.
De acuerdo con los registros de SIO Granos, durante las campañas 2020/21 a 2024/25 se comercializaron en Argentina un promedio de 40,2 millones de toneladas de soja por campaña.
Santa Fe, Buenos Aires y Córdoba concentran el origen
La producción y comercialización de soja se encuentran fuertemente concentradas en la región central del país. Durante las últimas cinco campañas, Santa Fe, Buenos Aires y Córdoba originaron casi el 80% de la soja comercializada.
Santa Fe aportó el 38% del total, Buenos Aires el 22% y Córdoba el 19%. La distribución coincide, en términos generales, con el peso de estas provincias en la producción nacional: en el promedio de las últimas cinco campañas concentraron el 79% de la producción de soja del país, según datos de la Secretaría de Agricultura, Ganadería y Pesca.
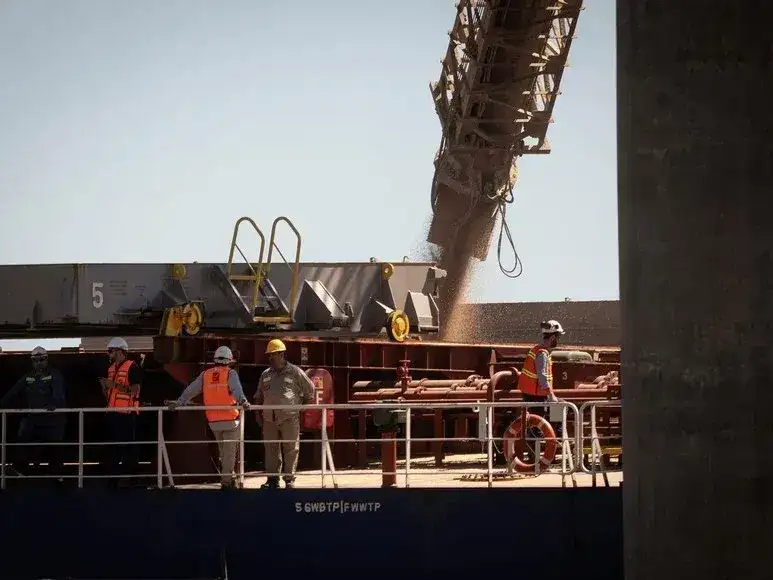
Una vez que la mercadería sale de las zonas productoras, el principal destino aparece claramente definido: el Gran Rosario, donde se concentra buena parte de la capacidad industrial para procesar oleaginosas y uno de los principales nodos portuarios de exportación del país.
En promedio, el 64% de la soja comercializada durante las últimas cinco campañas tuvo como destino el Gran Rosario. Esto representa unos 25,6 millones de toneladas por campaña.
Otros destinos relevantes fueron el sur de Córdoba, el suroeste de Santa Fe y el noroeste de Buenos Aires, que en conjunto recibieron casi el 14% de la oleaginosa comercializada, unas 5,6 millones de toneladas anuales. En tanto, los puertos de Quequén y Bahía Blanca concentraron alrededor del 6%, equivalente a 2,5 millones de toneladas por campaña.
La mayor parte se negocia durante la campaña
El análisis de la BCR también permite conocer cómo se comercializa la soja. Durante las últimas cinco campañas, el 69% de la producción se negoció durante la campaña comercial, que se extiende de abril a marzo.
Otro 28% fue comercializado de manera anticipada, antes del inicio del ciclo, mientras que apenas el 3% se negoció una vez finalizada la campaña.
En cuanto al tipo de operación, existe una marcada predominancia de la compraventa tradicional: el 97% de los negocios correspondió a compraventas, mientras que el canje representó apenas el 3%.
La fecha de negociación también se relaciona con el momento de entrega. En los negocios realizados antes del comienzo de la campaña predominan ampliamente los contratos forward, que representan el 93%, debido a que la mercadería todavía no fue cosechada.
En cambio, durante la campaña el 76% de las operaciones corresponde a entregas disponibles o contractuales. Una vez finalizado el ciclo, esta modalidad alcanza el 93%.
Considerando todas las operaciones, el 57% de la soja se negocia con entrega más inmediata y el 43% mediante contratos de entrega diferida.
La modalidad más utilizada combina compraventa y entrega disponible durante la campaña: representa el 52% de las operaciones. Le siguen las ventas anticipadas mediante contratos forward, con el 25%, y las operaciones durante la campaña con entrega forward, que explican otro 16%.
Precio hecho, precio a fijar y plazos de entrega
Otro de los aspectos analizados es la forma en que se determina el precio de la mercadería.
En los contratos con entrega disponible o contractual, el 77% se negocia a precio hecho, mientras que el 21% se realiza con precio a fijar y el 2% restante corresponde a operaciones de canje.

En los contratos forward, en cambio, la relación se invierte parcialmente: el 55% se negocia con precio a fijar, el 41% a precio hecho y el 4% mediante canje.
Cuando se utiliza la modalidad de precio a fijar, las principales referencias son el mercado comprador y el Precio Cámara. El primero representa el 24% y el segundo el 22%. El mercado a término aparece con el 2%. Sin embargo, la BCR advierte que el 51% de las operaciones con precio a fijar no especifica la referencia utilizada, por lo que esos porcentajes deben interpretarse con cautela.
También existe una marcada concentración en los plazos de entrega de los contratos forward. El 85% de la mercadería negociada bajo esta modalidad tiene una ventana de entrega de entre 0 y 30 días desde el momento en que se habilita la descarga.
Esto no significa necesariamente que la soja se haya vendido entre 0 y 30 días antes de ser entregada, sino que la ventana establecida en el contrato para concretar la descarga tiene esa duración.
Qué ocurre con la soja de la campaña 2025/26
Los datos disponibles para la campaña 2025/26 muestran que ya se comercializaron 40,3 millones de toneladas de soja, sobre una producción estimada en 51,5 millones.
De ese volumen, 15,1 millones de toneladas fueron vendidas antes del inicio de la campaña en abril. Es decir que, antes de comenzar formalmente el ciclo comercial, ya se había negociado el equivalente al 29% de la producción estimada.
La estructura de los negocios presenta algunas diferencias respecto del promedio de las últimas campañas. El 98% de los contratos corresponde a compraventas y el 2% a canjes.
En cuanto a la entrega, el 64% de las operaciones se pactó bajo modalidad diferida y el 36% con entrega disponible o contractual. La BCR advierte que estos porcentajes todavía pueden modificarse porque la campaña se encuentra en curso.
También aumentó la participación de las operaciones con precio a fijar. En la campaña actual, el 44% de las toneladas comercializadas se negoció bajo esta modalidad, frente al 36% del promedio de las campañas anteriores.
La referencia más utilizada entre los contratos que especifican una modalidad de fijación es el Precio Cámara, con el 18%, seguido por el mercado comprador, con el 14%. El mercado a término representa apenas el 0,3%. Sin embargo, el 68% de los contratos no especifica la modalidad de fijación, una proporción que limita la comparación.
En materia de pagos, el 68% de los contratos se canceló contra entrega, el 21% de manera anticipada y el 11% a plazo.
En conjunto, los datos muestran un circuito fuertemente concentrado: la soja se origina principalmente en las provincias del centro del país y más de seis de cada diez toneladas tienen como destino el Gran Rosario, donde convergen la industria aceitera y la infraestructura portuaria vinculada con la exportación.